EN ESTA PUBLICACIÓN
Ciudad de México, 10 de marzo de 2026. – El proceso para designar a la persona titular de la Auditoría...
Medio: Incidir hoy
- La Cámara de Diputados votará el 11 de marzo a la persona que encabezará la Auditoría Superior de la Federación (ASF) durante ocho años (2026-2034), una decisión que marcará el rumbo de la fiscalización del gasto público en el país.
- Cambios internos en la ASF han eliminado mecanismos de control institucional y se dieron de baja cerca de 200 auditorías entre 2018 y 2024, lo que redujo el alcance del escrutinio público.
- Miles de millones de pesos en observaciones siguen sin resolverse, con riesgo de prescripción, lo que subraya la importancia de contar con un liderazgo sólido y autónomo al frente de la institución.
Ciudad de México, 10 de marzo de 2026. – El proceso para designar a la persona titular de la Auditoría Superior de la Federación (ASF) para el periodo 2026-2034 representa uno de los momentos institucionales más relevantes del actual ciclo político. La votación que realizará la Cámara de Diputados programada para mañana, 11 de marzo, definirá quién estará al frente del principal órgano encargado de supervisar el uso de los recursos públicos federales durante los próximos ocho años.
La fiscalización superior es una pieza central de cualquier sistema democrático de rendición de cuentas. De acuerdo con estándares internacionales —como los establecidos por la Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI)— estas instituciones no sólo verifican la legalidad del gasto público, sino que evalúan si los recursos se utilizan de manera eficiente y si las políticas públicas contribuyen a metas de equidad, inclusión y desarrollo.
En México, la ASF es un órgano técnico del Congreso con facultades para investigar irregularidades graves en el uso de recursos públicos. Este diseño institucional fue fortalecido con la reforma constitucional de 2015 en materia de combate a la corrupción, que introdujo herramientas como la fiscalización en tiempo real y amplió la capacidad de investigar redes de corrupción. Sin embargo, el contexto actual muestra diferencias importantes que hacen particularmente relevante la designación del próximo Auditor Superior.
Cambios recientes vulneran la rendición de cuentas
En los últimos años se han observado cambios internos que han reducido algunos mecanismos institucionales de rendición de cuentas dentro de la propia Auditoría. Entre ellos destaca la eliminación del Consejo de Dirección, un órgano colegiado encargado de la planeación estratégica, así como la desaparición de la unidad de Auditoría Interna, lo que concentró decisiones en menos instancias.
A ello se suman otros retos operativos. El Programa Anual de Auditorías ha registrado modificaciones frecuentes, y entre 2018 y 2024 cerca de 200 auditorías fueron eliminadas del programa, lo que redujo el alcance del control institucional en un periodo especialmente complejo para las finanzas públicas.
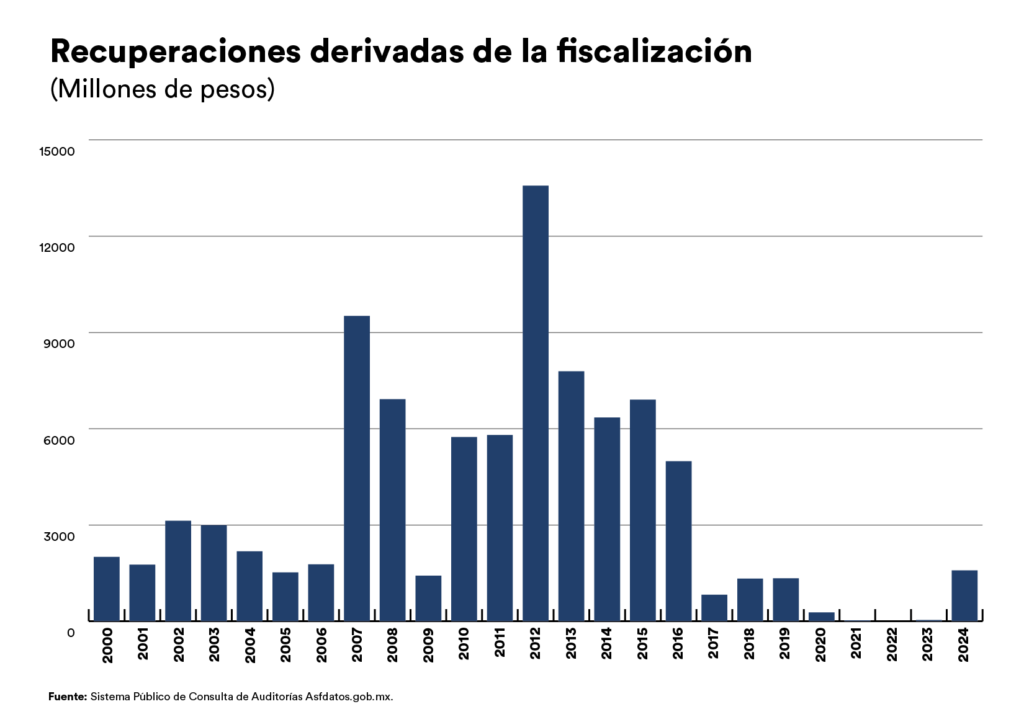
Otro contexto importante es el rezago en el seguimiento de observaciones. Diagnósticos legislativos han advertido la existencia de montos significativos de recursos públicos sujetos a revisión que permanecen “en seguimiento” durante largos periodos. Esto genera riesgos de prescripción, lo que limita la posibilidad de recuperar recursos para el erario, como ocurrió de 2021 a 2023, según muestra la siguiente gráfica:
Conclusiones
La designación del nuevo titular de la Auditoría Superior de la Federación, o la ratificación del auditor actual, representa una oportunidad para fortalecer uno de los pilares institucionales de la rendición de cuentas en México.
Una fiscalización sólida contribuye a mejorar la calidad del gasto público, fortalecer la confianza en las instituciones y generar información valiosa para perfeccionar las políticas públicas.
La participación ciudadana en el proceso de fiscalización también representa un área de oportunidad. Aunque la legislación contempla mecanismos para incorporar denuncias y aportaciones de la sociedad, estos instrumentos han tenido un uso limitado. Fortalecer estos espacios podría enriquecer la capacidad de la fiscalización para responder a preocupaciones públicas.
En este sentido, México Evalúa resalta la importancia de promover procesos transparentes, perfiles técnicos sólidos y espacios de diálogo entre autoridades, academia y sociedad civil para consolidar una fiscalización más efectiva y útil para el país
Etiquetas
Compartir esta publicación


